La reforma de las leyes de Discapacidad y Dependencia de 2026 tiene un impacto mixto en las pensiones mínimas y en los pensionistas con discapacidad; esto es: facilita las compatibilidades y los nuevos complementos, pero mantiene las revalorizaciones anuales por separado (2,7% general en 2026) con prioridad en no contributivas.
Mejoras directas para pensiones mínimas
- Reconocimiento automático: Grado I de dependencia otorga automáticamente la discapacidad ≥33%, facilitando así el acceso a las pensiones de incapacidad permanente parcial/total y los complementos mínimos (ej. absoluta pasa a 1.520 €/mes en 2026).
- Fin incompatibilidades: Pensiones mínimas por incapacidad (630 €/mes no contributiva) ahora son compatibles con el empleo parcial o las rentas mínimas autonómicas (RGC Cataluña, RMI Andalucía), eliminando así la suspensión por trabajo.
- Gran invalidez y absoluta: Suben a 2.583 €/mes y a 1.520 €/mes (con cónyuge a cargo), con el nuevo complemento por cuidados familiares que evita «trampa de pobreza».
Implicaciones prácticas para pensionistas
- Se reducen las listas de espera (servicios transitorios para grados II-III) y la anterior burocracia: valoración única evita duplicidades Seguridad Social-Dependencia.
- En Andalucía, se complementa RMI para las pensiones <630 €, priorizando monopersonales con EvW u otras discapacidades crónicas.
La reforma no altera las cuantías mínimas (fijadas por Seguridad Social), pero si multiplica las opciones de combinación, beneficiando especialmente a 1,2 millones de pensionistas con discapacidad de leve a media.
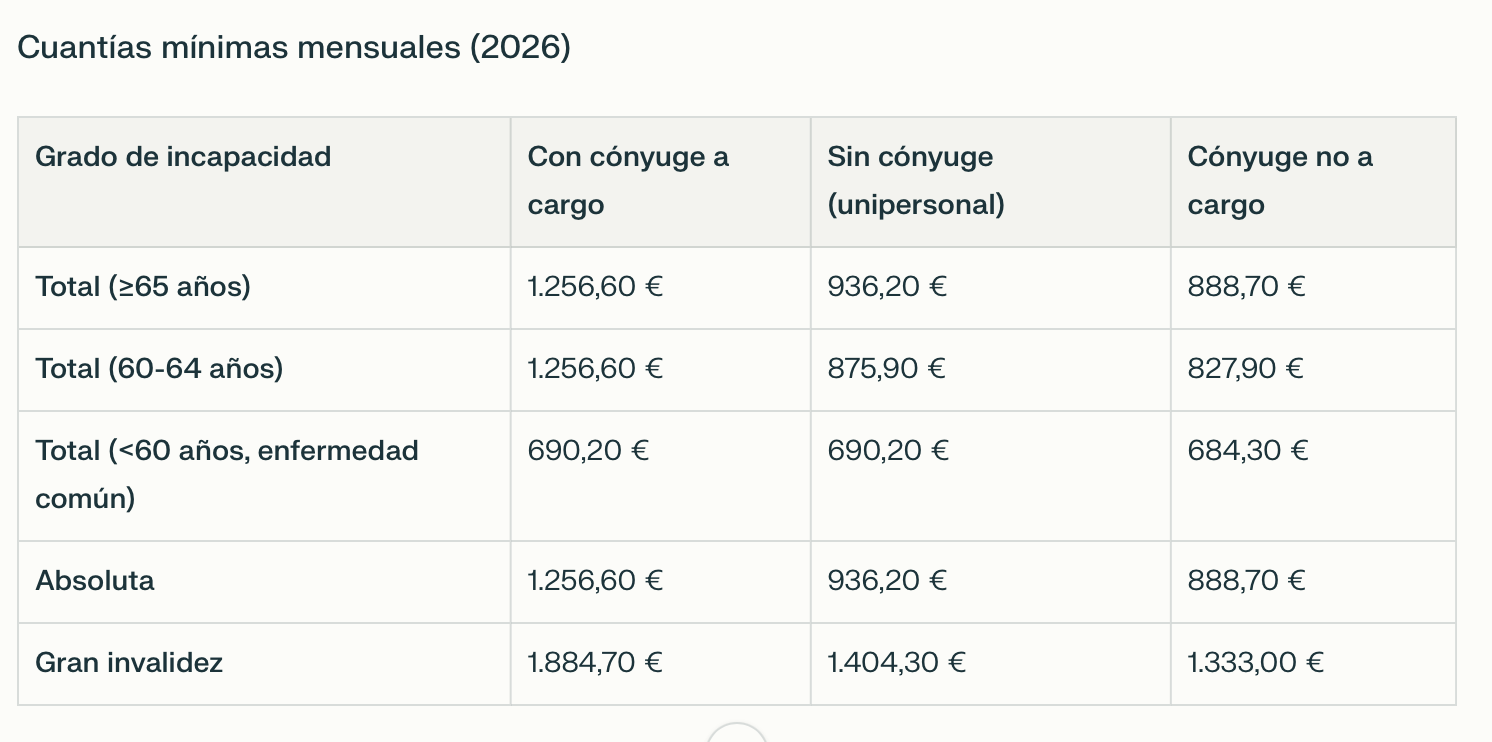
Las pensiones por incapacidad permanente en España se revalorizaron en 2026 un 2,7% (IPC medio 2024-2025), con cuantías mínimas garantizadas que varían por grado, edad y situación familiar (14 pagas anuales).
Límites máximos y medias
- Pensión máxima: 3.359,60 €/mes (47.034,40 €/año), con +2,815% (IPC +0,115%).
- Medias reales: Total ~1.038 €/mes; absoluta ~1.520 €/mes; gran invalidez ~2.583 €/mes.
No contributivas (invalidez ≥65%)
- 629,80 €/mes (8.803,20 €/año), con subida del 9-11,4%.
Estas mínimas se aplican si la cotización no alcanza el umbral; la reforma 2026 permite compatibilizarse con el empleo parcial.